
¿Qué espera el SAT de las personas morales en el ejercicio 2027? , más específicamente, que espera de una persona moral que sus ingresos anuales son mayores a 50 millones de pesos.
En base a la propuesta de reforma al ISR todo indica que se espera de los contribuyentes una contribución al ISR no menor al 1% de sus ingresos acumulables . ¿Es poco, mucho, justo?, eso depende de cada realidad y caso particular. Lo que resulta interesante es saber como pretender lograrlo , el camino que este trazando es sencillo, imponiendo un tope máximo a las deducciones autorizadas sin distingo de su origen . El tope lo va a definir en función del porcentaje que representan las deducciones autorizadas de los ingresos acumulables, así que primero el contribuyente debe determinar el monto de sus ingresos acumulables, luego el de sus deducciones fiscales autorizadas, aquellos que se preocupan por vigilar cumplirán todos y cada uno de los distintos requisitos aplicables a cada caso en particular , conocidos ambos montos obtienen el 96.67% de los ingresos acumulables y comparar dicho monto con las deducciones fiscales autorizadas y luego revisar en cuál de los dos supuestos se ubican.
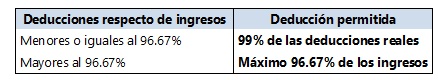
Una vez determinado el Monto Máximo Autorizado de Deducciones Fiscales , entonces podrá restablecerlas a los ingresos acumulables y determinar forzosamente la Utilidad Fiscal del Ejercicio, a la que en caso de tener pérdidas fiscales de ejercicios anteriores podrá disminuirla , pero condicionado a que el importar a disminuir no sea mayor al 50% de la utilidad fiscal determinada , así las cosas la contribuyente obligadamente va a resultar con Utilidad Base para ISR y en consecuencia ISR a Cargo.
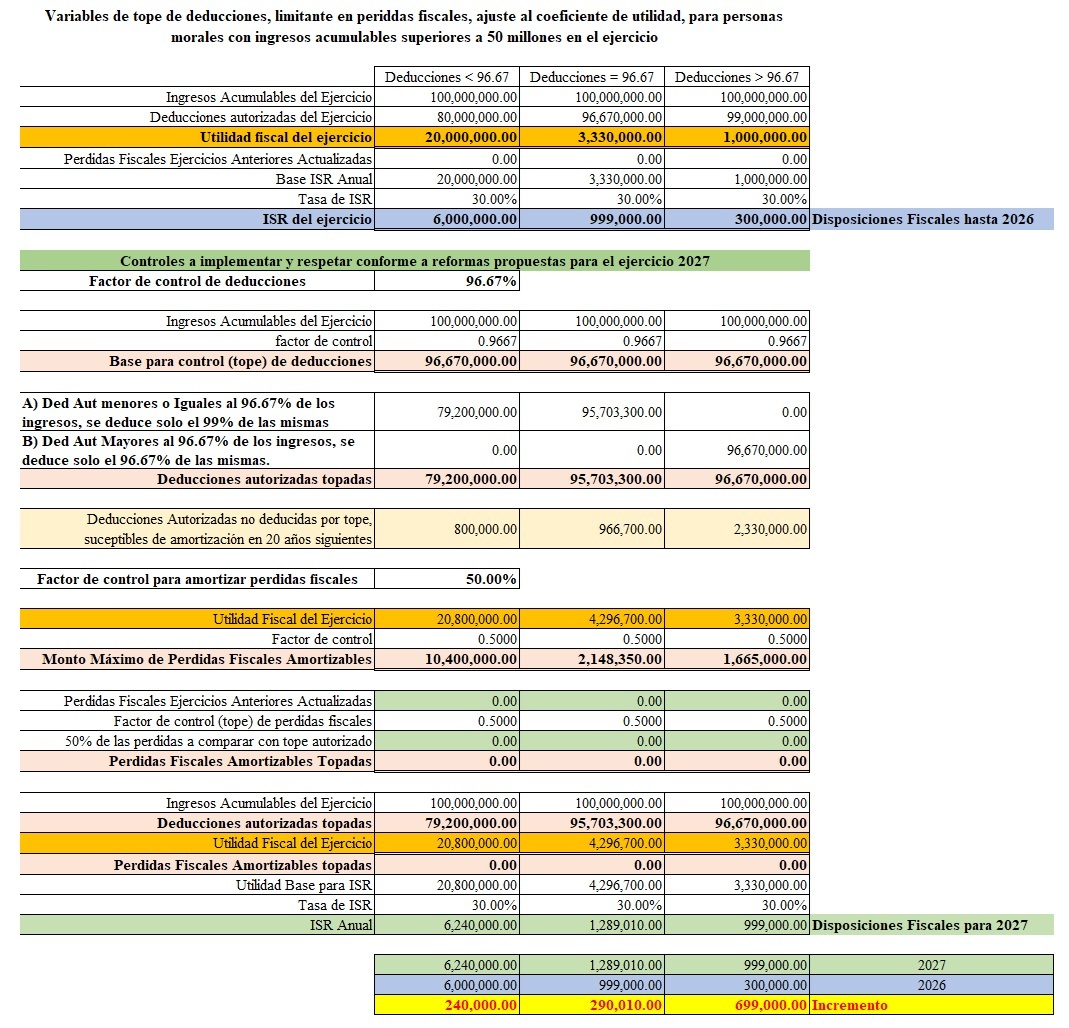
A continuación se presenta una comparación de escenarios con disposiciones vigentes en 2026 y con las propuestas para 2027, ingresos acumulables mayores a 50 millones, las deducciones autorizadas menores, iguales y mayores al 96.67, sin antecedentes de pérdidas fiscales.
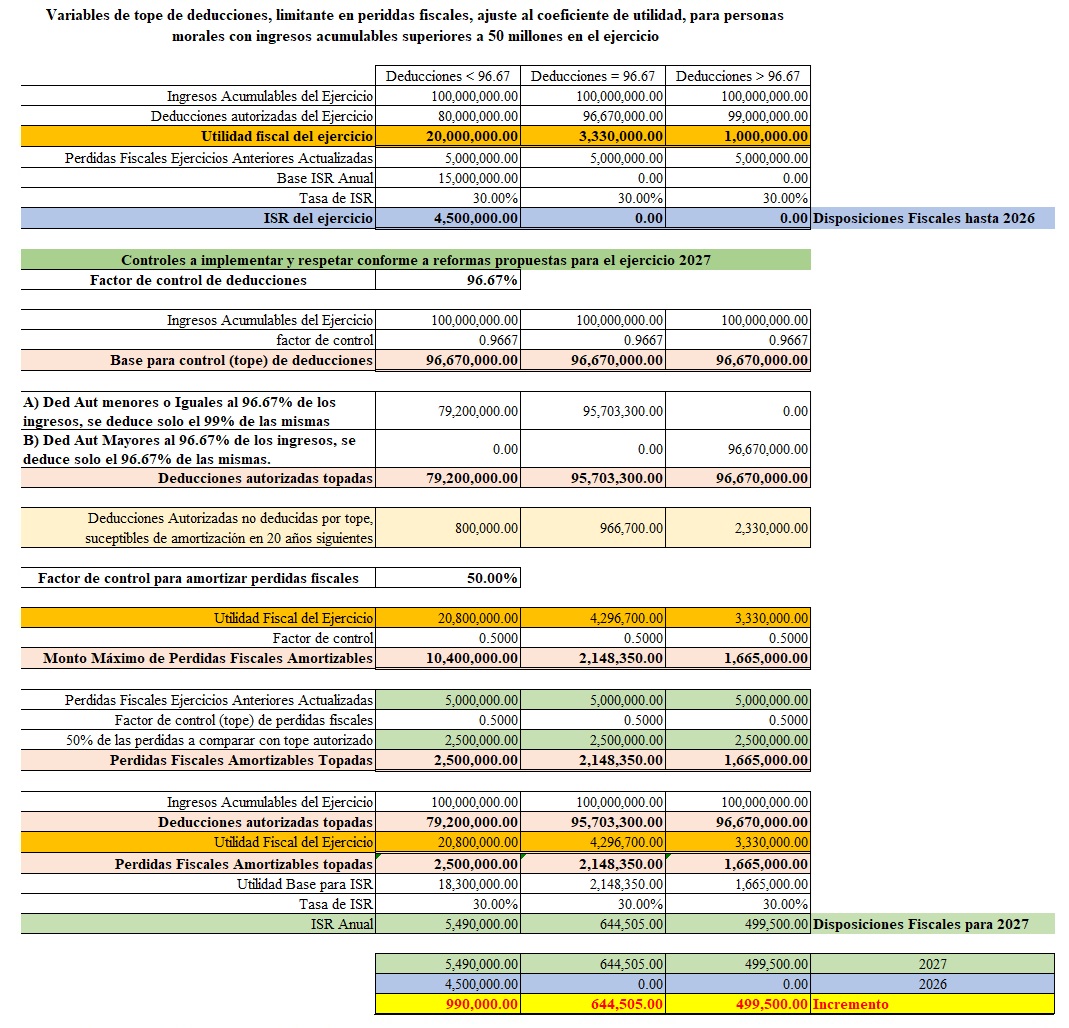
En una segunda variante se consideran los mismos escenarios de ingresos y deducciones, agregando la existencia de pérdidas fiscales por amortizar.
Igualmente es de tener en consideración que toda vez que este segmento de contribuyentes realiza pagos provisionales en base a un coeficiente de utilidad, dicho coeficiente deberá ser ajustado con un factor , factor que esta en función del porcentaje que representan las deducciones autorizadas de los ingresos acumulables.
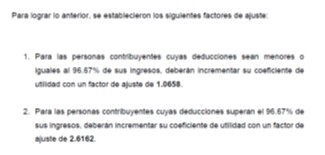
Partiendo de coeficientes de utilidad en los siguientes supuestos, tendremos un coeficiente de utilidad ajustado, mismo que deberá ser aplicado en pagos provisionales, conforme a lo siguiente:
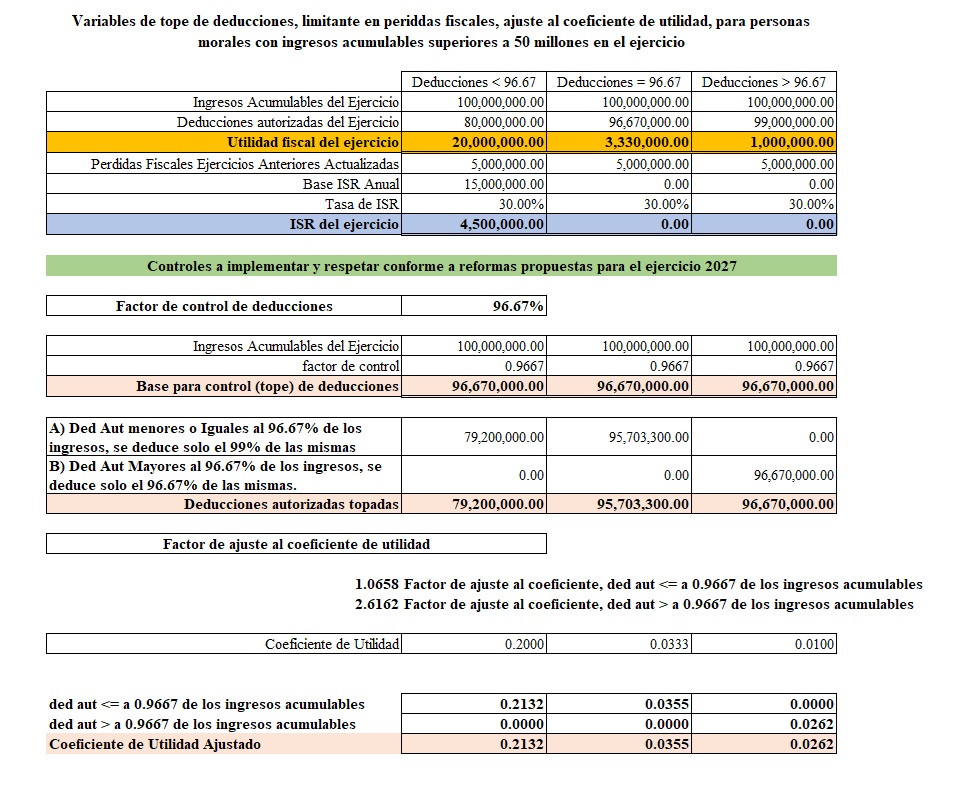
Cuanto impacte ese “pequeño” ajuste al coeficiente de utilidad en pesos, va a depender de cada caso en particular. Pero tan sencillo como decir que para los casos ejemplificados anteriormente los incrementos por cada millón de pesos de ingresos nominales se pueden estimar en 3,948.00, 657.00 y 4,849.00 para cada caso.