Reciente en los Foros
-
- Publicaciones en el DOF del viernes 23 de octubre ...
- En: Fiscal / Publicaciones
- 2 días 5 minutos antes

COMO ELEGIR LA MEJOR SOCIEDAD PARA TU NEGOCIO

Una situación preocupante a la que se enfrentan los emprendedores que iniciaran un negocio en sociedad con otros emprendedores, es el elegir que figura jurídica será la más apropiada para sus negocios en sociedad. En primera instancia se debe tener un plan de negocios, como trabajaran administrativamente, quienes serán los socios, cuanto aportara cada uno y cada cuanto retiraran sus utilidades. Con estos elementos se pueden establecer las bases para encaminar sus pasos hacia la mejor forma jurídica que les ayude a tener una adecuada carga administrativa, fiscal y organizacional.
Por tal motivo se ha elaborado este manual como un medio para auxiliar a dichos emprendedores en la elección de dicha figura jurídica, con algunos comentarios muy puntuales que los guiaran en elección.
SOCIEDAD CERRADA O ABIERTA
Si en la sociedad que están iniciando se plantean desde un principio que no aceptaran la admisión de nuevos socios o solo lo permitirán bajo cumplir determinados requisitos, entonces les conviene constituir una Sociedad de personas, ya sea una Sociedad en Comandita o Sociedad de Responsabilidad Limitada. Dichas sociedades siguen todo un procedimiento para la admisión de nuevos socios, dentro de los cuales se incluye que no pueden ingresar nuevos socios sin la aprobación de los socios ya existentes. En las sociedades mercantiles por acciones basta con adquirir las acciones, sin previo aviso a nadie, y con eso se adquiere el título de socio.
SOCIEDAD MERCANTIL O CIVIL

En la práctica algunas veces dejamos de lado las formalidades del lenguaje y realizamos "apócopes, abreviaciones o modismos" contables y/o fiscales como lo son CFDI 3.3, Nómina 1.2 e inclusive EDOS o EFOS (Elfos no, esos son del Señor de los anillos o Harry Potter). Incluso en algunas partes nos hemos mofado o hecho burla de algunos colegas que no comparten el mismo "modismo" utilizado por nosotros.
En relación a lo que de común se conoce como “comprobantes fiscales” consideramos prudente realizar varias precisiones. Actualmente se tiene la obligación de emitir CFDI (Comprobantes Fiscales Digitales por Internet), estos son el equivalente a lo que antes llamábamos facturas, recibos de honorarios, recibos de arrendamiento, etc.
Destacando que anteriormente las facturas impresas en forma tradicional no tenían “versiones”, simplemente cumplía o no cumplía con los requisitos dispuestos por la autoridad. Con la publicación del Anexo 20 de la Resolución Miscelánea por parte de la autoridad, se tiene la modalidad de contemplar versiones y la versión vigente es la 3.3, pero temporalmente se sigue usando la versión anterior, es decir la 3.2., pero, ¿Qué tiene que ver esto con la nómina?
Intentemos un silogismo:

En el papel de asesor externo al terminar una relación obrero patronal cuando el patrón, tu cliente, te habla para pedir que le determines lo que le toca de finiquito al trabajador debes realizar como mínimo las siguientes preguntas:
Una vez conocidos esos datos se puede proceder a cuantificar el pago que le va a corresponder al trabajador.
Recabada la anterior información se deben tener en cuenta las siguientes consideraciones:
Leer más: Salario Base para pago de finiquitos, cálculo de ISR y otras consideraciones.
Se invita al público en general a celebrar la 8° Reunión anual Aportaciones Fiscales en la Ciudad de Guanajuato
Fecha: 25 de Noviembre 2017
Sede: Hotel Mansión del Cantador,Guanajuato , México
Dirección: Cantador 19, Zona Centro, Guanajuato
Teléfonos: 01 (473) 732 6888
Horario: 9:00 am
Si es su deseo hospedarse en el Hotel Mansión del Cantador SOLO DEBERÁN MENCIONAR QUE SON DEL GRUPO APORTACIONES FISCALES para obtener una tarifa especial.


Aportaciones Fiscales surge de los extintos grupos del Messenger, por la necesidad de compartir experiencias propias de la profesión contable, sin limitar a esta sola profesión, ya que alberga a Licenciados en Derecho, Administración de Recursos Humanos, Informática e Ingenieros en Sistemas Computacionales, los cuales han logrado mantener a esta gran familia.
Ante el interés de conocer el rostro de las personas con las que se interactuaban en los foros, se llevaron a cabo reuniones regionales, sin embargo el crecimiento de Aportaciones Fiscales siguió de tal manera a nivel nacional, que vuelve necesario se convoque para el cuarto sábado de noviembre de 2010, a una primer reunión anual en la ciudad de San Luis Potosí, solo fue la primera y se transforma en tradición

Amor a la camiseta o salario emocional.
“Prestaciones o atenciones que poco cuestan, pero valen todo”.
Contar con personal calificado o mano de obra especializada no es algo barato en términos económicos, contratar a personal competente suele ser incluso una inversión bastante alta para cualquier empresa. No obstante invertir en la capacitación del personal para que llegue a ser considerado como competente o calificado debe ser visto como algo obligado por parte de todo patrón.
Si bien es cierto que el mayor y más directamente beneficiado de la capacidad de un trabajador lo es el patrón mismo, suelen presentarse situaciones que algunos describen como desalentadoras para decidirse a invertir en la capacitación de su personal. El pirateo de personal por parte de la competencia, ser vistos tan solo como una especie de trampolín y hasta el poco amor a la camiseta son los principales argumentos que detienen a muchos o les hacen dudar entre a quien sí y a quien no capacitar. ¿Si lo capacito y se me va?, ni hablar, es un riesgo que se tiene que correr, ya que no capacitar al personal te coloca en un riesgo mayor.
Se reconoce y entiende que las renuncias van a seguir, hagas lo que hagas, o incluso si no lo haces, pero la idea es que cuando un trabajador o colaborador tuyo se vaya sea porque tienen frente a él algo inmejorable. Si partimos de decir que en materia de trabajo no sólo el salario es importante, debemos celebrar que nuestro personal llegue un momento en el que nos presente su renuncia, confiando en que su renuncia sea porque encontraron un mejor trabajo y les represente la posibilidad de seguir creciendo en lo que les gusta hacer, siempre será reconfortarte saber que alguien cambia de trabajo considerando no solo los 100.00 o 1,000.00 pesos más que se le ofrecen de sueldo.
Sin embargo la duda que está en el aire es, ¿Puedo hacer algo para que mi personal desee permanecer conmigo?, ¿En qué puedo (o debo) invertir para que sientan ese llamado “amor a la camiseta?, ¿Alguno de mis empleados estaría dispuesto incluso a no cobrar una quincena como apoyo al negocio en circunstancias complicadas?, crear lazos afectivos entre el trabajador y su centro de trabajo no siempre resulta sencillo, pero para lograr un sentimiento mínimo de comodidad se puede partir de al menos lo siguiente;

Una propuesta para volver a MÉXICO más atractivo.
CP Armando Jiménez Pineda
Mientras que el presidente de nuestros vecinos del norte ha propuesto bajar la tasa del Impuesto Sobre la Renta (ISR) para mejorar las condiciones de las empresas y las personas que actualmente radican en su territorio, para con estas medidas atraer inversiones para crear empleos. Algunos analistas señalan que esto es disparatado y que aunque a corto plazo pueda resultar atractivo, a mediano plazo su economía tendrá un déficit muy grande.
De este lado del río el gobierno mexicano señala no tener margen de maniobra para hacer algo similar. Algunos políticos y analistas señalan que solamente pudieran bajar las tasas de ISR si incrementan la tasa del IVA y además implementar el IVA en forma generalizado, es decir gravar alimentos y medicinas. Ya que si dejan de recaudar, de alguna manera van a necesitar contraer deuda para cubrir el ingreso faltante además de pagar los intereses correspondientes a la deuda que se contrae.
Sin embargo, sugerimos analizar la situación como verdaderos ESTADISTAS y no bajo la óptica de un Gobierno Recaudador, esto es, pensando en lo que es mejor para los mexicanos y no pensando sólo en obtener ingresos para cumplir con un presupuesto autorizado para “brindar bienes y servicios públicos a la sociedad”. Cierto, los mexicanos necesitamos esos bienes y servicios, pero de poco sirven si no tenemos buenos empleos.
Revisando el escenario a nivel mundial se puede decir que podemos ser pioneros en obtener “PRÉSTAMOS SIN COSTO”, manejados como inversión de nuevas empresas a TASA 0% de ISR y por si fuera poco también tasa 0% en IVA e IEPS, todo con el objetivo de generar miles de empleos remunerados competitivamente a nivel mundial que vengan a reactivar nuestra economía y lograr que México crezca a tasas de dos dígitos, en vez del 1.5 o 2% esperado para este 2017.
Para ello se presenta la siguiente propuesta, cuya aplicación es muy sencilla:
“Invitar a grandes empresas extranjeras exportadoras a establecerse en territorio mexicano con la promesa de no pagar ISR durante los próximos 10 años, renovable cada 10 años si se mantienen las condiciones iniciales de empleos fijos y otros requisitos que se consideren importantes, además de otros beneficios en IVA e IEPS”.
Ahora bien, lo importante de cualquier propuesta siempre es el “COMO” llevarla a cabo y para ello requerimos mínimo 3 cosas:

El contador, el determinador de impuestos, el futuro y el estilo de vida.
Según proyecciones de diversos estudiosos, una de las carreras que en el futuro puede llegar a desaparecer es la de contador público. Luego de revisar y analizar sus conclusiones uno puede coincidir con ellos, claro si es que coincide primero uno en restringir el campo de acción de un contador público a solo determinar pagos de impuestos. Si en realidad hace uno honor a la profesión de contador público no tendría motivo de preocupación, pero si uno solo determina pagos de impuestos, entonces si habrá que ir poniendo las barbas a remojar.
No es un secreto que la tendencia en materia de impuestos es que la autoridad pueda determinar (en forma preliminar, basada en la información que de ellos tenga) los pagos de impuestos al contribuyente, al menos hacia eso apuntan sus disposiciones, eso sin duda va a provocar una contracción del campo de trabajo. En los despachos de contadores se puede anticipar habrá necesidad de reducir las plantillas de trabajo. Si como contador no has sabido hacerte notar y ser necesario para otras labores y áreas, estas en problema no en el futuro, si no desde ayer.
Leer más: El contador, el determinador de impuestos, el futuro y el estilo de vida.

Desde la reforma fiscal del 2014 las autoridades fiscales cuentan con más elementos para poner en duda las deducciones fiscales de los contribuyentes. Se exige al contribuyente contar con un CFDI, con la materialidad de la operación, con contratos, expresar la razón de negocios y una extensa lista de requisitos adicionales que en muchas ocasiones superan lo establecido en las LEYES. En este análisis nos avocaremos a revisar los principales requisitos para poder deducir los gastos de viaje, también llamados Viáticos.
Se entiende como gastos viaje como las erogaciones que realiza el empresario, personal de la empresa o un tercero autorizado por la misma, para realizar una encomienda que generara un beneficio para el ente económico. Los gastos de viaje se pueden erogar para adquirir una mercancía, para prestar un servicio a nombre de la sociedad, para enajenar y entregar un producto, para cobrar un adeudo a favor de la empresa, para recibir capacitación pagada por la empresa u otro asunto similar. Contablemente lleva su registro en el concepto Gastos de viaje, desglosando en dicho concepto los gastos erogados por hospedaje, alimentación, transporte, renta de automóvil, propinas, etc.
La autoridad ha establecido que no cualquier personaje puede erogar una cantidad y nosotros la podremos deducir bajo el concepto de gastos de viaje. Según su criterio para poder deducir dichas cantidades es indispensable que la persona que eroga dichos gastos sea alguien con quien tengamos una relación laboral o nos preste servicios profesionales. Esto lo menciona en el Criterio No vinculativo 6/ISR/NV denominado: Gastos a favor de tercero. No son deducibles aquellos que se realicen a favor de personas con las cuales no se tenga una relación laboral ni presten servicios profesionales publicado en el Anexo 3 de la RMF 2017.
Los principales requisitos que establecen las disposiciones fiscales para poder deducir dichas erogaciones por conceptos de gastos de viaje son las siguientes:
Leer más: LA DEDUCCION DE GASTOS DE VIAJE Y SUS REQUISITOS 2017
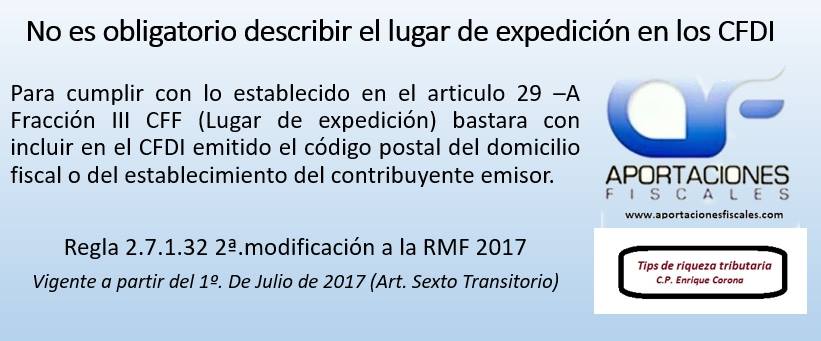
Existen personas con un fino y desarrollado sentido no solo del análisis, si no de la elaboración de un resumen, son capaces de condensar una buena cantidad de palabras en unas cuantas, para www.aportacionesfiscales.com resulta genial contar con el apoyo y colaboración del CP Enrique Corona quien sin duda alguna goza de esas capacidades. Para muestra nos permitimos poner a su disposición algunas imágenes de colección, dicho sin tanto choro y es que no es lo mismo leer lo siguiente;
Requisitos en la expedición de CFDI
2.7.1.32. Para los efectos del artículo 29-A, fracciones I, III y VII, inciso c) del CFF, los contribuyentes podrán incorporar en los CFDI que expidan, los requisitos correspondientes, conforme a lo siguiente:
I. El lugar de expedición, se cumplirá señalando el código postal del domicilio fiscal o domicilio del local o establecimiento conforme al catálogo de códigos postales que señala el Anexo 20.
II. Forma en que se realizó el pago, se señalará conforme al catálogo de formas de pago que señala el Anexo 20, con la opción de indicar la clave 99 “Por definir” en el caso de no haberse recibido el pago de la contraprestación, siempre que una vez que se reciba el pago o pagos se emita por cada uno de ellos un CFDI al que se le incorpore el “Complemento para recepción de pagos” a que se refiere la regla 2.7.1.35.
La facilidad prevista en esta fracción no será aplicable en los casos siguientes:
a) En las operaciones a que se refiere la regla 3.3.1.37.
b) Cuando la contraprestación se pague en una sola exhibición en el momento en el que se expida el CFDI o haya sido pagada antes de la expedición del mismo.
Tratándose de los supuestos previstos en los incisos antes señalados, los contribuyentes deberán consignar en el CFDI la clave correspondiente a la forma de pago, de conformidad con el catálogo “Forma Pago” que señala el Anexo 20.
CFF 29-A, RMF 2017 2.7.1.35., 3.3.1.37.
A verlo condensado en la siguiente imagen;
Otro ejemplo lo podemos ver en lo siguiente;

A cualquiera emociona el concertar una cita con un prospecto de cliente, ya que representa la posibilidad de tener mayor o nuevo trabajo y con ello una nueva fuente de ingresos, pero resulta vital saber cómo conducirse en esa entrevista y sobre todo recabar la mayor cantidad de información posible y de utilidad para estar en condiciones de saber el servicio que se espera recibir y desde luego fijar los honorarios en forma justa. Un profesionista, igual que cualquier negocio debe tener sus políticas de aceptación de clientes y para saber si un candidato es viable, es que una entrevista con el prospecto resulta fundamental.
El lugar aunque pudiera pensarse es lo de menos en realidad no deja de tener su importancia, lo primero que debemos tener claro es que debemos mostrarnos abiertos y dispuestos a adaptarnos a las necesidades del prospecto a cliente.
Domicilio del cliente. Si ya es un negocio en marcha quizá resulte deseable y recomendable que seamos nosotros quienes acudamos a su domicilio, eso nos dará incluso un mejor y más amplio panorama de las dimensiones e importancia del cliente.
Domicilio del profesionista. No debe extrañarte que tratándose de negocios en marcha el prospecto solicite la entrevista se realice en tus oficinas, precisamente buscando por parte de ellos darse una idea de la capacidad instalada que tenemos como despacho, es decir, tengamos en claro que el prospecto a cliente igualmente puede estar realizando un sondeo para darse una idea de con quien está tratando.
Terreno neutral. Las citas en restaurantes o café no son del todo recomendables para un primer contacto, se sugieren más para reuniones en las que se debe rendir o entregar cierta información, pero si el prospecto lo llega a solicitar, baste recordar que “el cliente siempre tiene la razón”.
Puestos de acuerdo en lugar, fecha y hora en la que tendremos ese primer contacto, pasemos a definir qué es lo que como mínimo debemos preguntar, que debemos definir y que podemos dejar en el aire.
Leer más: Guía para una reunión con un prospecto de cliente.

Requisitos y herramientas Emprendedores.
Al sostener una conversación o entrevista con un joven que aspira a convertirse en empresario es conveniente hacerle ver en la forma más amplia posible el panorama de todo lo que abarca el convertirse en empresario, no solo las implicaciones fiscales y legales de estar registrado en el RFC, si bien es probable que él mismo haya investigado y hasta resuelto ya algo por su cuenta, no está demás mencionarle en dicha entrevista al menos los siguientes puntos;

Como ganarse la confianza de los hijos de los clientes.
Como asesor externo, ¿Te has preguntado si los hijos de tus clientes un día serán tus clientes?, la realidad es que uno quisiera no solo que los hijos de nuestros clientes lleguen a contratar nuestros servicios, sino incluso los sobrinos, ya que eso sería un reconocimiento a tu trabajo, sin duda es la mejor recomendación.
En el mundo de los negocios, igual que en la vida, nada está escrito, las sorpresas y virajes son cosa de todos los días. Tener un cliente cuya actividad es una ferretería no implica que los hijos vayan a continuar en dicho giro, se tienen dos posibles escenarios.
Primero.- El hijo sigue los pasos del papa. Las cosas se simplifican un poco para el asesor, ya que el hijo se va a incorporar (lo más probable) a la empresa en marcha del papa y sucede que uno ya está en el barco y en ocasiones el conocimiento de la historia misma de la empresa es mayor de parte uno que de él mismo, son factores que simplifican ser aceptado como parte de su equipo de asesores. En este escenario se presenta un inconveniente si el hijo estudia la carrera de contador o alguna de cierta afinidad. Y no tanto porque al incorporarse al negocio decida ejercer la profesión estudiada, sino por el riesgo de que desee incorporar como su asesor a alguien de su círculo de amigos de universidad.
Uno parte de que mientras el padre (cliente original) esté al frente es poco probable se realicen cambios en el equipo de asesores, sobre todo si el servicio prestado ha sido de calidad. Pero no se puede uno relajar ya que el hijo en su desarrollo personal o profesional puede contar con amigos a los que por aprecio, admiración o gratitud les desee dar el trabajo o en el peor de los casos por un honorario más bajo.
Leer más: Como ganarse la confianza de los hijos de los clientes.
NIF B-4 ESTADO DE CAMBIOS EN EL CAPITAL CONTABLE

La NIF B-4 ESTADO DE CAMBIOS EN EL CAPITAL CONTABLE entro en vigor a partir del 1º. de enero de 2013 y el mismo regula la presentación del estado financiero donde se muestran las variaciones de la cuenta capital contable, la cual es parte integral del Estado de Situación Financiera. Su importe reviste una vital importancia para efectos fiscales puesto que muestra los movimientos que tuvo el ente económico por aportaciones del propietario o socios, la utilidad del periodo ya descontado los dividendos decretados, entre otros movimientos.
Para entender mejor este este estado financiero partamos de la base de entender que rubros del Estado de Situación Financiera (NIF B-6) conforman el concepto denominado Capital Contable.
QUE ES EL CAPITAL CONTABLE
El capital contable está definido como: “El valor residual de los activos de la entidad, una vez deducidos todos los pasivos”, esto lo define la NIF C-11 CAPITAL CONTABLE. Dicha norma nos establece que el Capital Contable se divide en Capital Contribuido y Capital Ganado
PARTIDAS QUE CONFORMAN EL CAPITAL CONTRIBUIDO
El capital contribuido las aportaciones de los propietarios (Empresario o socios) percibidas por la entidad económica, así como otros instrumentos financieros emitidos por la entidad que pueden también ser considerados capital. En el capital contribuido se consideran las siguientes partidas:
Página 20 de 26